私が運営しているのは、経営者向けのAX(AIによる業務変革)実践スクールです。全9スキルのうち、この日で5つ目に入りました。ちょうど折り返しです。
ここまでで扱ってきたのは、自己主権——自分のデータを自分の手元で管理すること。そして声の主権——アルゴリズムに乗るかどうかに左右されず、自分の主張を届ける経路を持つこと。この日はその3つ目、資本の主権です。
冒頭で、参加者にこう言いました。今日の内容をやると、AIは「ちょっと受けてみようかな」というセミナーの対象ではなくなる。これを知らないで生きていくのは無理だな、という感じになります、と。
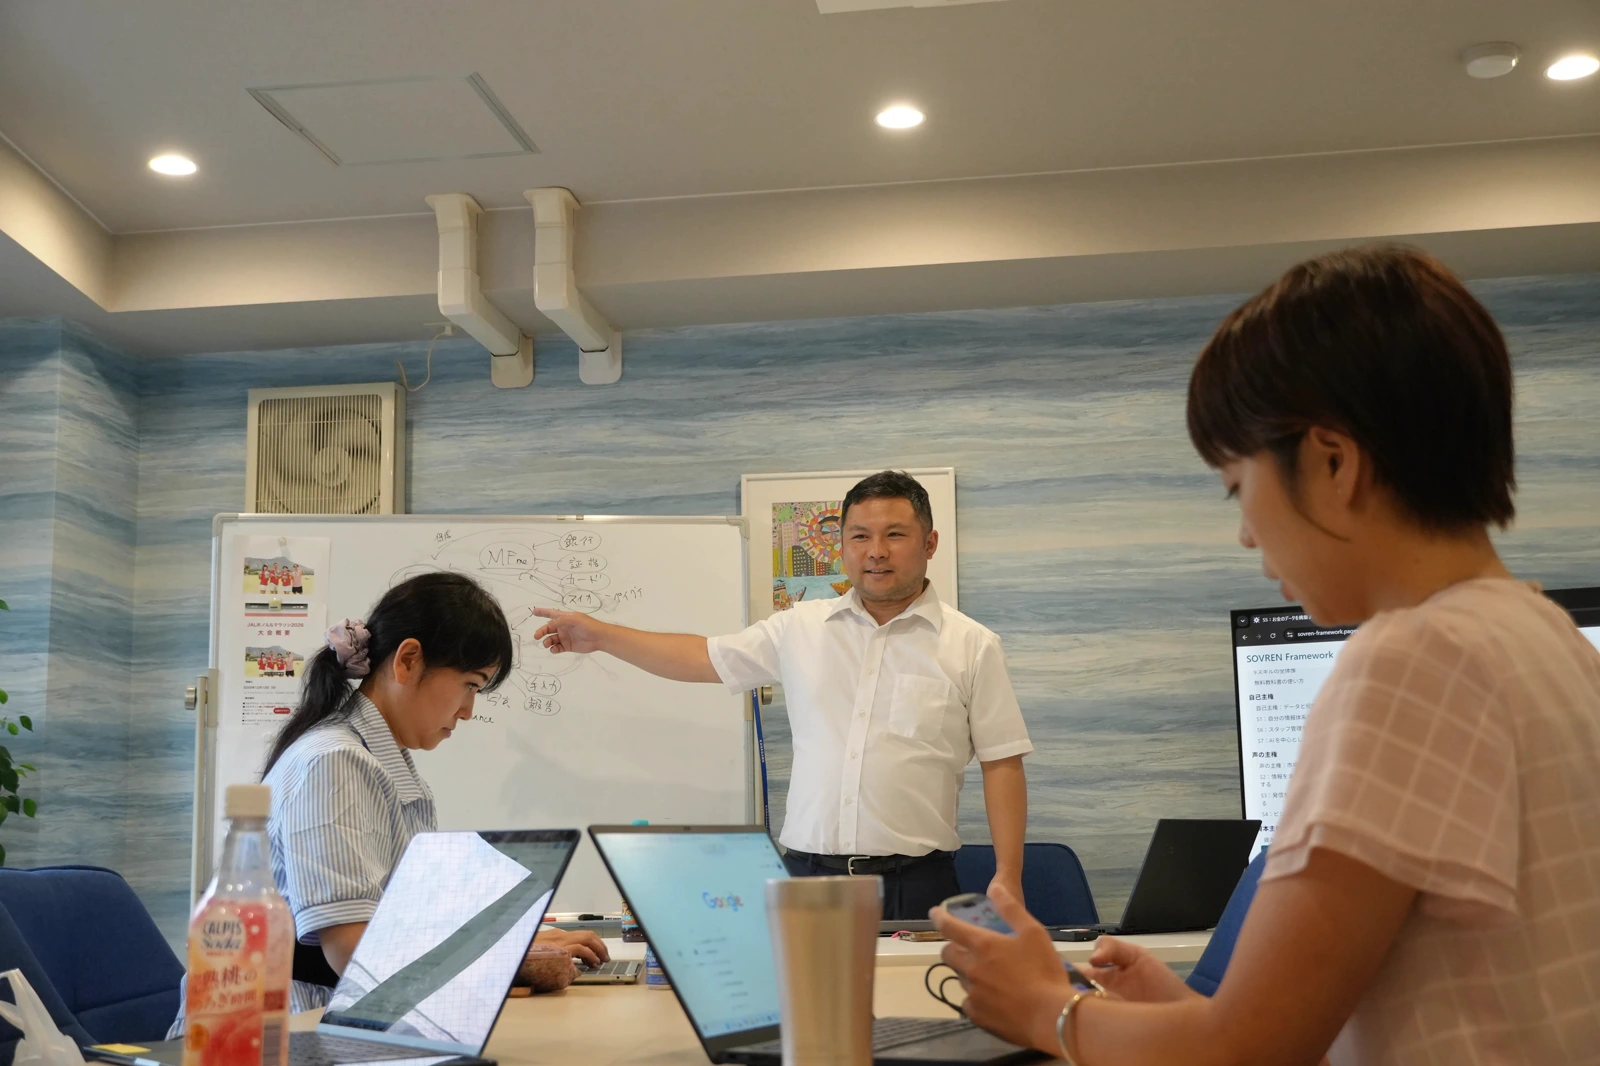
資本の主権は、人類がずっと持てなかった
「資本の主権」と言われて、多くの人は現金を思い浮かべます。財布に入っている分、通帳の残高。目に見える分だけ、持っている感覚がある。
ところが歴史を見ると、これは根本的にずっと持てなかったものです。銀行もなく貨幣もあまり流通していない社会で、人はどうやって貯金したか。牛を飼います。お金や収穫物を家畜に変えておけば、腐りません。放っておいても生きています。モンゴルの馬や羊も同じ発想です。家畜は資本なのです。
ただし、その資本には環境要因がつきまといます。洪水が来れば流されます。ライオンがいる土地では、家畜による貯蓄は成立しません。
では現代はどうか。牛を飼う必要はなくなりました。しかし私は、牛を飼っていた頃よりはるかに巧妙な搾取構造の中にいると思っています。面白そうなショッピングモール、いつのまにか増えているサブスク、相場のわからないサービス。自分の会社のお金がどこから来てどこへ流れているのかは、放っておくと年々わかりにくくなっていきます。
預けた瞬間、こちらがマーケティングの対象になる
ここにAIが乗ると、話はもう一段厄介になります。
仮に「あなたの保有不動産をまとめてデータ管理します」というサービスがあったとします。利用者にとっては便利です。ところが提供する側から見れば、それは極めて質の高い見込み客リストです。この物件はそろそろ建て替えた方がいい、管理のついでにリフォームした方がいい——いくらでも提案できる。自分の資本データを外に置いた瞬間、こちらが提案される側になります。
この日、参加者と少し議論になったのが投資信託です。構造は同じです。10万円を投じたとして、その10万円が世の中でどう使われているかを、こちらは把握できません。増えるという利点は確かにある。それでも、自分の資本に対する主権はない状態です。
富の正体は、収支の見える化でしかない
お金持ちのイメージを聞くと、口座残高の大きな数字、贅沢な生活、値段を見ずに買う、といった答えが返ってきます。これらはすべて富の「結果」です。どういうサイクルでその富が生まれているのか、という正体の話ではありません。
身も蓋もない言い方をします。
収支が見える化されている人は持っている。されていない人は持っていない。もうはっきり分かれます
入ってくる量が少なくても、出ていく量がそれより少なければ、月々貯まっていきます。規模の大小は関係ありません。他社を見るときも、私はここを見ます。そして世の中の中小企業は、驚くほど収支が見える化されていません。試算表がぱっと出てくる会社は、年商10億、50億という規模にならないと少ないというのが私の実感です。
だから、お金持ちの定義はこうなります。
自分のお金がどこから来て、どこへ流れていくかを完全に把握している人
これは会社経営のテーマであり、ライフデザインの話でもあります。逆に、収入が大きくても収支が見えていない人は、意思決定の根拠を持てません。なぜ毎月15万円が消えているのかを説明できないので、環境が変わるたびに振り回されます。
会社でも同じ型をよく見ます。人気の店で、売上はしっかり入ってくる。ところが内側を見るとガタガタで、社長を含めて誰も収支を見ていない。会議をしてもデータが乗らないので、全部が空中戦になって意思決定まで届きません。儲かっているうちはいいのですが、社長が倒れる、エースが抜ける、従業員とトラブルになる——そのどれかで終わります。
稼ぐより、抜けていくところを防ぐ
私の実感として、今の時代に大量に稼ぐことのインパクトはそれほど大きくありません。派手な年収でなくていい。年収600〜800万円あたりが、いちばん効率が良いと思っています。それより上は税負担の割合が急に重くなります。
私自身、お金の話はよくしますが、金銭にガツガツしているように見えないと言われます。理由は単純で、出ていく量を先に最小化してあるからです。入ってこなくても、そんなに困りません。
浪費は、やめさせるのではなく把握する
ここが今日の本題につながります。
身近に浪費している人がいたとして、暗い部屋に座らせて「いくら使っているかまとめよう」と迫っても、関係が壊れて終わります。重要なのは、やめさせることではありません。どれだけ浪費しているかを把握することです。
そして、ここにAIエージェントが決定的に効きます。昔の「お小遣い帳をきっちりつける」は、正しいけれど今の世代には成立しません。かといってAIも使わなければ、荒野にお金を並べているだけの状態になります。
もうひとつ、大事な前提があります。資産形成に普遍的な正解はありません。投資本に書いてある「正しい方法」は、他人の財務データに基づく他人の判断です。大逆転のAI術のようなものは、残念ながらありません。投資すべきか、借金を先に返すべきか、緊急資金は足りているか——これらは自分の財務データがなければ、誰にも正確には答えられないのです。
やること1: 自分の財務データを、自分の側に集める
ここから手を動かしました。参加者それぞれのOntology(自分のデータを置いてある場所)に、finance/ というフォルダを作ります。中は月次、資産、投資といった単位で切ります。不動産を多く持っている人なら物件の単位を足してもいい。
ひとつだけ、絶対に守ってほしいルールがあります。個人の finance/ と会社の finance/ は混ぜないこと。ここはAIが最も混同する場所です。
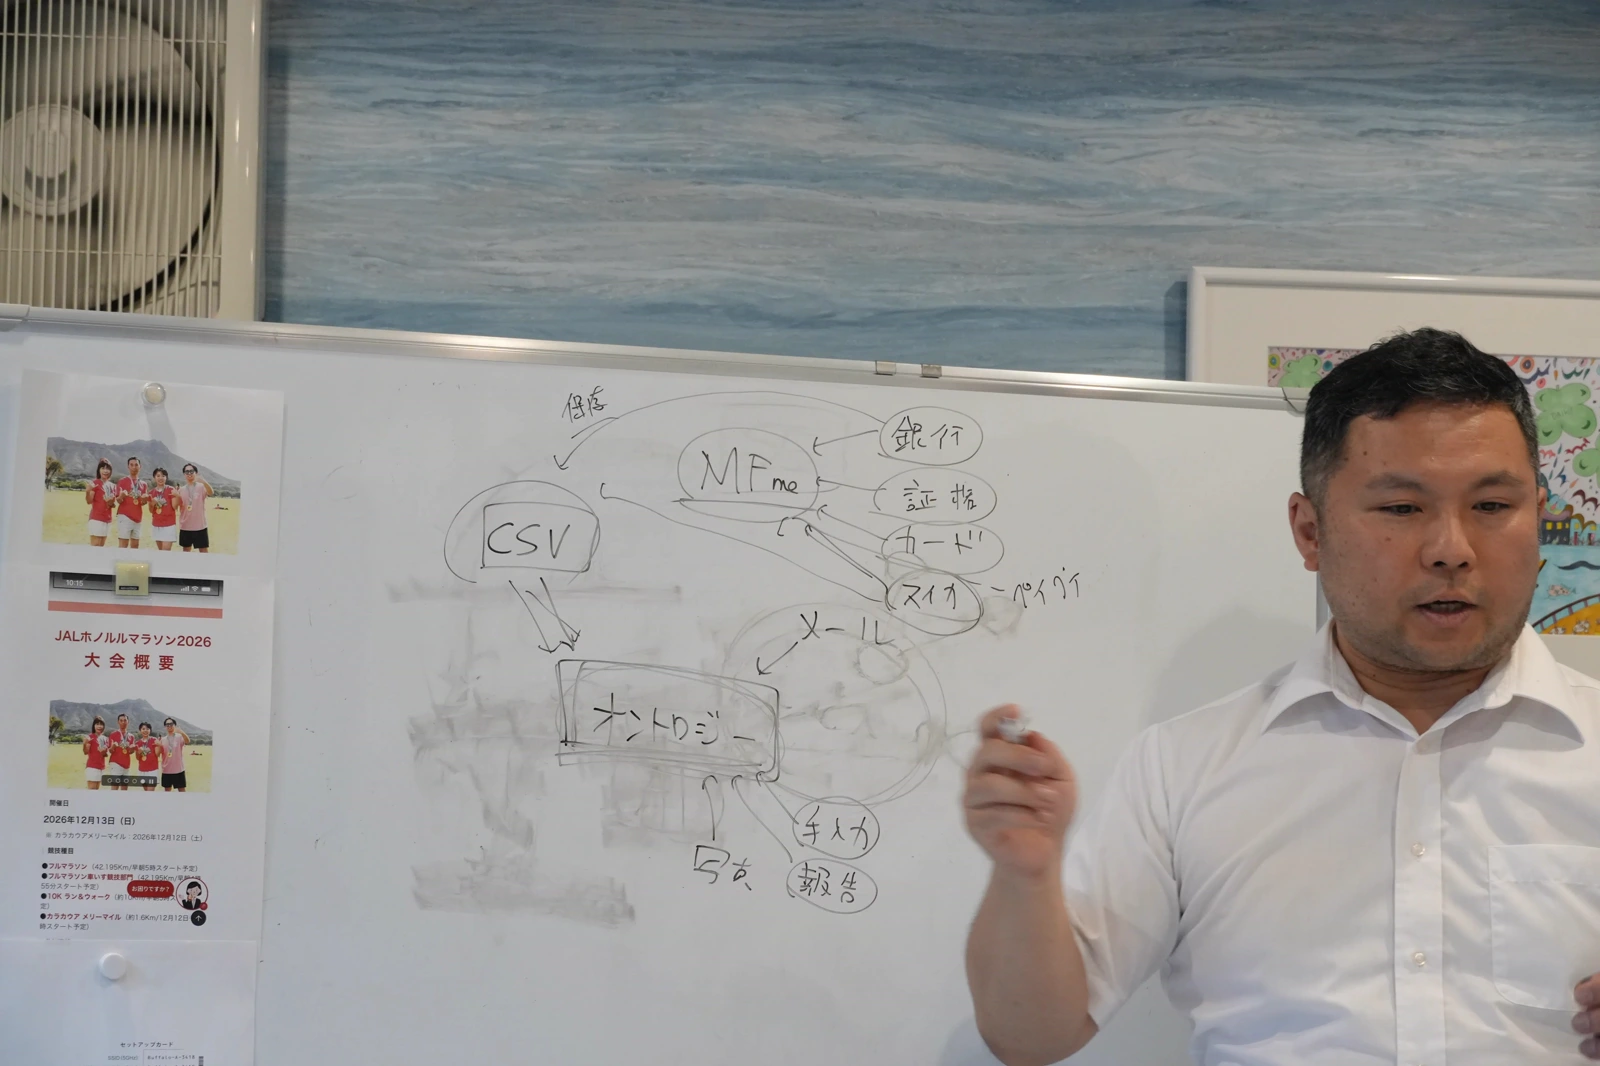
次に、そこへ何を流し込むか。手入力、口頭での報告、レシートの写真、銀行からのメール通知——どれも接続の手段です。ただし本命はCSVでした。
お金に関わるサービスは、パソコンからログインできるものならまずCSVで明細を落とせます。銀行、クレジットカード、証券、電子マネー、通販サイトまで。理由は単純で、そのまま確定申告に投げる利用者が多いからです。この日いちばん覚えて帰ってほしいと言ったのは、この3文字でした。
落としたCSVは、変換せずそのまま置いておいて構いません。AIは普通に読みます。ただし感覚として、いちばん素直に読めるのはMarkdown、次にJSON、その次がCSVです。CSVはヘッダーが1行目にしかないので、列数が多いと「この値はどの列か」を取り違えることがあります。
だから使い分けます。眺めて考えさせたいものはMarkdownに直す。量があって集計させたいものはCSVのまま置いて、読ませるのではなく計算させる。家計のデータは後者です。この使い方なら、CSVはいちばん軽くて扱いやすい形式になります。月ごとのフォルダまで切っておけば、確定申告がほぼボタン一つになり、e-Taxにも連携できます。
入口は1つにまとめる
カードが何枚も、口座がいくつもある人が、毎月それぞれからCSVを落とすのは現実的ではありません。そこで個人側は、家計簿サービスにいったん全部を集約します。銀行、証券、カード、交通系ICカード、コード決済、通販まで連携できます。連携さえしておけば、自分では何も入力しなくても明細が溜まり続けます。
そして月に一度、そこから家計簿データをCSVで書き出して、自分の finance/ に落とす。カードの確定を待って、月末から翌月頭に回すのが実務的です。この用途なら、月500円程度の有料プランで十分です。私はこれを、あまりに安すぎる買い物だと思っています。
実際にやってみたら、何が出てきたか
全員がCSVを取り込んで、AIに質問を投げました。ここからが面白いところです。以下、匿名で紹介します。
- 携帯の二重契約——乗り換えたつもりが、旧回線が残ったまま毎月引き落とされていた。月6,000円
- 毎日のコーヒー代——一回150円程度でも、ほぼ毎日で月5,000円
- ATMの手数料が1年で1,600円。ポイントの期限切れが1,500円
- タクシーの利用が土曜に19回、日曜に13回と週末に極端に偏っていた
- 定期便で届く飲料が、思っていたより積み上がっていた
金額の大小の話ではありません。私が体感してほしかったのはここです。人間は情報が足りず整理されていない状態だとフラットな意思決定ができません。二重契約も、毎日のコーヒーも、可視化するまで見えない。個人でこれなら、会社ではもっと見えていません。
そして、可視化できたからといってやめる必要はありません。週末のタクシーが見えたとき、私が言ったのは「タクシーを減らそう」ではなく、それが本当に事業に必要かを、データをもとにもう一度検討できるということでした。判断材料が手に入っただけです。
数字を眺めていて、過去の未払いの報酬を思い出した参加者もいました。請求には時効があります。今年のうちに言った方がいい——これも、明細を見なければ出てこなかった話です。
取り込んだ後は、「数か月分の収支を解析して資本計画を立てて」「最適化して」まで投げてしまって構いません。かなり細かいところまで見た計画が返ってきます。
やること2: 経理を、AIに運営させる
個人側は、月1回のCSVの手作業が残ります。会社側はここをさらに自動化できます。
会社の会計ソフトに対して、こちら側からMCPで接続します。ここを誤解している人が多いので、はっきり書いておきます。
MCPは連携ツールでもダウンローダーでもありません。AIが向こうのサービスの中に入って、代わりに作業してくれる仕組みです
データを取ってくるだけではなく、登録も記帳も仕分けも、向こうの画面の中でやってくれます。接続さえしてしまえば、会計ソフトの画面を自分で開く必要が一切なくなります。
この日、参加者と一緒に接続を試しました。エージェントによって可否が分かれ、当日通ったものと弾かれたものがありました。こういうときは、設定画面のスクリーンショットをそのままAIに渡して聞くのがいちばん速いです。参加者の一人は、別のインフラサービスの設定もこの方法だけで通していました。
明細の段階で、会社と個人を分ける
自動化を成立させるために、最初にやるべきことが一つあります。カードと口座を、会社用と個人用に明細のレベルで固定することです。
名義は個人のままで構いません。「このカードは会社」と決めて、接続先を分ける。会社側は会計ソフトへ、個人側は家計簿サービスへ。両方で使うカードは、できるだけなくします。ここを混ぜると、後段の自動化が全部崩れます。
仕分けのルールは、言語化して置いておく
仕分けの方針を文章で書いて置いておけば、MCP経由でAIが定期的に仕分けを更新してくれます。人がひとつずつ押していく作業は、ここでなくなります。領収書は証憑として残すこと自体に意味がありますが、分析と仕分けはAI側でやります。
ただし、全自動にはしない
ここまで書いておいて逆のことを言いますが、私は全自動を勧めません。
完全に自動化すると、何が起きているのかわからなくなります。例外と方針は、人間が管理する。そして承認ゲートを置く——実行する前に「これをやっていいですか」と聞かせ、やったことはログとして残して後から再検討できるようにする。導入初期は、特にここを外さないでください。
税理士との関係は、たぶん変わる
ここまで整うと、税理士に渡す段階で仕分けが終わっています。「では、あと何をお願いするのか」という話になります。e-Taxへ直接出せるので、相談相手はむしろ税務署の方になっていきます。
税理士業界はこれに強い危機感を持っていて、記帳の代行ではなく経営コンサルティング型へ一斉に移ろうとしています。この経費は認められるのか、この助成金は取れるのか、この制度は使えるのか——そこはまだ担えるという読みです。将来的にどうなるかは、私にはわかりません。
この日の到達点
参加者全員が、自分の財務データを自分の側に持ち、AIに読ませて分析させるところまで到達しました。会社側の接続も、その場で動くところまで確認しています。
資産形成の話をすると、たいていは志や軸の話になります。この回にはそれが一つも出てきません。出てくるのはCSVとMCPです。好きなことだけで生きていけるはずがない、と私は思っています。現実と向き合うための道具を持つ回でした。
次回(9月7日)は、S5の2回目に入ります。
この勉強会について
経営者向けのAX実践スクールとして、SOVREN Frameworkを使った実践を毎週行っています。教材はSOVREN Frameworkで全文を無料公開しています。